


El traspaso de la barrera de los 40 billones de dólares de deuda pública en Estados Unidos marca un hito crítico en la historia económica contemporánea. Lejos de responder a una emergencia puntual, este crecimiento desbocado proyecta una asimetría estructural: la capacidad del emisor de la moneda de reserva global para externalizar sus desequilibrios fiscales, financiar simultáneamente recortes impositivos a grandes capitales y mantener un gasto de defensa hipertrofiado, mientras el resto de las economías desarrolladas y emergentes deben someterse a la estricta disciplina del mercado de bonos.
A través de la literatura académica, informes de think tanks e indicadores financieros globales, se analiza cómo funciona esta arquitectura y de qué manera la factura fiscal e hiperinflacionaria norteamericana acaba impactando directamente en economías de la eurozona como Alemania y España.
- El mecanismo de la «Exorbitante Privilegio» y la Exacción Imperial
El concepto de exorbitant privilege (término acuñado en los 60 por Valéry Giscard d’Estaing) describe cómo EE. UU. emite la moneda en la que se cotizan la energía, las materias primas y la mayor parte del comercio global. Este estatus permite a Washington incurrir en «déficits gemelos» (fiscal y comercial) que provocarían un colapso cambiario en cualquier otra nación.
- Señoreaje internacional e inflación: Cuando el Tesoro estadounidense emite billones en deuda que el Banco de la Reserva Federal (Fed) absorbe o que el mercado global sostiene por falta de alternativas, se genera una expansión monetaria masiva. La subsiguiente pérdida de poder adquisitivo del dólar actúa como un impuesto global invisible: los tenedores extranjeros de reservas en dólares financian indirectamente el gasto público norteamericano.
- El dilema de Triffin en el siglo XXI: Como analizan estudios contemporáneos sobre la desdolarización (como los de MDPI o la London School of Economics), el emisor global necesita inundar el mundo con su moneda para proveer liquidez financiera. Sin embargo, al superarse el umbral de los 40 billones de dólares, el valor intrínseco de esa deuda se corroe, empujando a los bancos centrales a diversificar hacia el oro o divisas secundarias.
- La «Armamentización» (Weaponization) del Dólar y del Capital
El dólar ya no opera únicamente como un activo neutral de reserva; se ha transformado en la herramienta geopolítica coercitiva primaria de la Casa Blanca.
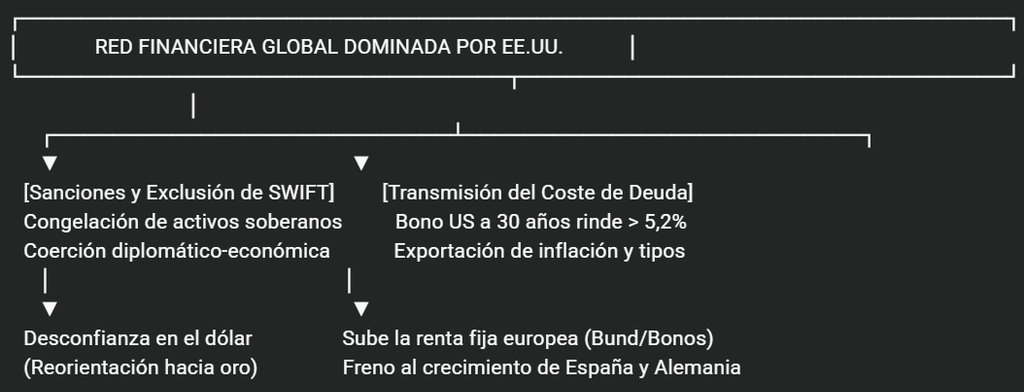
La arquitectura del sistema de pagos (SWIFT y las cámaras de compensación en EE. UU.) permite imponer sanciones extraterritoriales, congelar reservas soberanas de países desalineados e interceptar transacciones comerciales. No obstante, este uso coercitivo desgasta la propia infraestructura: think tanks como el Center for Economic and Policy Research (CEPR) o el Peterson Institute for International Economics (PIIE) advierten que la arbitrariedad en el uso de las sanciones financieras incrementa la prima de riesgo de depender exclusivamente de activos de liquidez denominados en dólares.
3. Canal de Transmisión a Europa: Exportando Tipos Altos e Inflación
La masa de deuda norteamericana no permanece estancada en Washington. A través de la liquidez global y los rendimientos de la deuda soberana, se traslada a los tipos de interés de la eurozona.
- La espiral del rendimiento de los bonos: Para poder captar financiación continua para sus 40 billones de dólares, el Tesoro de EE. UU. ofrece rentabilidades elevadas en sus títulos de largo plazo (superando el 5% en los tramos a 30 años).
- Efecto sustitución: Para no sufrir una fuga masiva de capitales hacia los activos americanos, el Banco Central Europeo (BCE) se ve forzado a mantener tipos de interés elevados o tolerar una depreciación del euro que encarecería las importaciones energéticas.
- Restricción del espacio fiscal: La subida generalizada del coste del crédito incrementa la carga de la deuda en todos los gobiernos europeos.
Impacto Diferenciado: Los Casos de Alemania y España
El impacto del desequilibrio fiscal estadounidense sobre las economías europeas responde a las características de sus propios modelos productivos y cuentas públicas. Factor Analizado Impacto en Alemania Impacto en España Modelo Económico Industrial y fuertemente enfocado en la exportación. Basado en servicios, consumo interno y turismo. Mecanismo de Vulnerabilidad Encarecimiento del capital, encarecimiento energético en divisas globales y fragmentación del comercio global. Elevado nivel de deuda pública previa y mayor coste de servicio de la deuda. Consecuencia Fiscal Directa La regla del freno a la deuda (Schuldenbremse) restringe el margen de maniobra del gobierno alemán mientras los tipos suben, sofocando la inversión en infraestructura. El encarecimiento de los tipos de interés traslada recursos del gasto social y la inversión productiva hacia el pago de intereses financieros. Exposición Financiera Alta exposición bancaria e institucional a la deuda y mercado de activos norteamericano. Mayor fragilidad frente a las reglas de consolidación fiscal impuestas desde Bruselas ante la subida del coste del crédito. Alemania: El estrangulamiento de la máquina industrial Alemania padece una paradoja estructural. Mientras sus leyes constitucionales imponen el Schuldenbremse (freno a la deuda) para mantener la disciplina presupuestaria, el mercado financiero interno se ve condicionado por el encarecimiento global del dinero provocado por el déficit de EE. UU. Al mismo tiempo, la exigencia estadounidense de aumentar el gasto en defensa dentro del marco de la OTAN obliga a Berlín a derivar inversión pública productiva hacia el sector militar, limitando su capacidad para subvencionar los elevados costes energéticos de su industria golpeada. España: La factura de los costes de financiación Para España, cuyo ratio de deuda pública sobre el PIB se mantiene en niveles elevados, el impacto de los tipos de interés persistentemente altos exportados desde Washington es inmediato. Cada punto porcentual extra en el rendimiento exigido a las obligaciones del Estado a 10 años implica miles de millones de euros adicionales en la partida de intereses del Presupuesto General. El diferencial de liquidez y las exigencias de consolidación fiscal europeas estrechan el margen de actuación de la política económica nacional para sostener el Estado del bienestar o ejecutar la transición ecológica. Conclusión: El coste de la asimetría El cruce de la frontera de los 40 billones de dólares evidencia la paradoja central de la economía global contemporánea: la nación que lidera las reglas del mercado financiero internacional es la misma que incumple los principios de disciplina presupuestaria que se exigen a otros Estados. A medida que el valor defensivo del dólar coexiste con su uso coercitivo, economías como la alemana o la española afrontan las consecuencias indirectas de este sistema: financiación más costosa, menor margen presupuestario para la inversión pública y un escenario de incertidumbre cambiaria y geopolítica constante.


